Come scegliere un buon consulente finanziario
Iscrizione all'Albo, trasparenza sui costi, metodo di lavoro: i criteri per scegliere con consapevolezza.
Leggi →Prima di scegliere qualsiasi strumento è utile chiarire a cosa servono i risparmi: una riserva per le emergenze, l'acquisto di una casa, gli studi dei figli, la pensione. Ogni obiettivo ha un orizzonte temporale diverso e quindi un livello di rischio sostenibile diverso.
Tenere da parte alcuni mesi di spese su un conto o uno strumento liquido evita di dover vendere gli investimenti nel momento sbagliato.
Distribuire il capitale tra asset class, aree geografiche e settori riduce la dipendenza da un singolo evento. La diversificazione non elimina il rischio, ma lo rende più gestibile.
Commissioni apparentemente piccole, ripetute ogni anno, incidono in modo rilevante sul risultato finale. Chiedi sempre un prospetto chiaro dei costi complessivi.
Un piano di accumulo (PAC) permette di entrare sui mercati gradualmente e di trasformare il risparmio in un'abitudine. Approfondisci nel tutorial sui PAC.
La vita cambia e il portafoglio deve adattarsi. Un controllo periodico permette di ribilanciare e restare in linea con gli obiettivi.
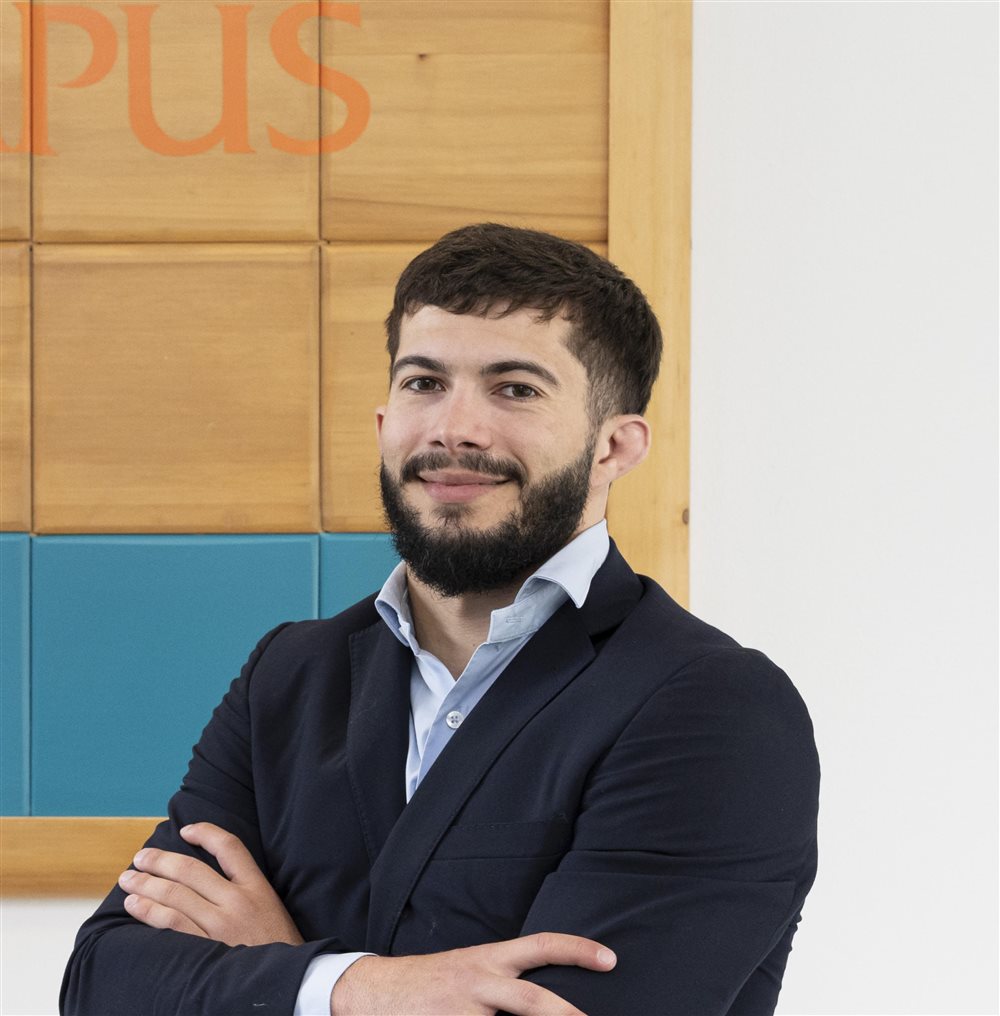
Private Banker a Cagliari, ingegnere di formazione ed ex trader: aiuto famiglie, professionisti e imprenditori a investire con metodo e consapevolezza.
Chi sono →Iscrizione all'Albo, trasparenza sui costi, metodo di lavoro: i criteri per scegliere con consapevolezza.
Leggi →Cos'è un PAC, perché funziona e quanto potresti accumulare. Con calcolatore interattivo.
Leggi →Ruolo, responsabilità e valore aggiunto del consulente finanziario.
Leggi →Il primo incontro è gratuito e senza impegno, online o in ufficio.